
当前位置:正文
世界杯体育公司于财报简报会中对新业务筹画仍仅提供极有限细节-开云「中国」Kaiyun·体育官方网站-登录入口
发布日期:2026-09-30 14:17 点击次数:197
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟走动
客户端
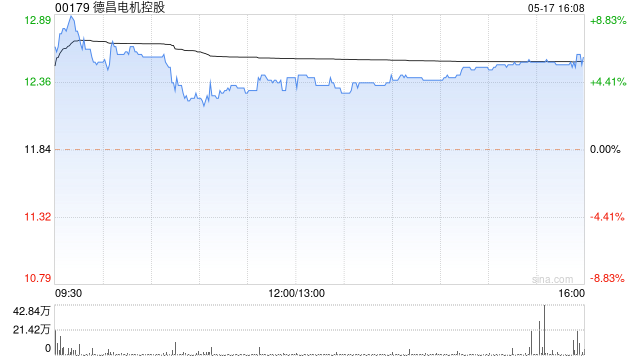
摩根大通发布研报称,德昌电机控股(00179)9月底止中期事迹稳当预期。营收同比着落1%、按半年增长2%至18亿好意思元,净利润同比增长3%、按半年执平,达1.33亿好意思元,主要受惠于汽车产物(APG)业务执续改善,以及工业产物(IPG)业务的孝顺。见地价由67港元降至54港元世界杯体育,评级“增执”。
论说指,公司于财报简报会中对新业务筹画仍仅提供极有限细节,连接其一贯的疏浚立场。在繁重更多对于AIDC及机器东谈主订单过程的露馅下,预期对该股阛阓心思将保管冷淡,以为任何干于这些业务渠谈的具体更新都可能触发权臣的估值重估。
 海量资讯、精确解读,尽在新浪财经APP
攀扯裁剪:史丽君 世界杯体育